


パッケージングおよび印刷業界は、破産申請と破産以外の閉鎖が13年近くで新しい高値に達することで、大きな改造を行っています。
過去14年間、GAA(グラフィックアーツコンサルティング)は、パッケージングおよび印刷業界を中心とした複数のビジネスラインの合併と買収について継続的に記録およびコメントし、商業印刷、パッケージ(ラベル、柔軟な包装、柔軟なパッケージ)、および大規模な形式の印刷市場に焦点を当てています。毎年8月に、過去12か月の取引特性をレビューして、業界の将来の方向を決定します。どのセグメントと買収が増加または減少していますか?買収を完了する買い手の支配的な論理はどのように変わりましたか?ネットワークを拡大していますか、それとも統合していますか?将来のセグメントでの潜在的な取引活動に対してどのような洞察を提供していますか?
今年の全体的な結論は、合併と買収の数が安定したままであるが、視界が低下したということです。米国経済の全体的なパフォーマンスは、過去1年間(インフレを抑制する中程度の金利ハイキングを伴う)に堅調でしたが、「不均一なトラック」の兆候は2024年の破産申請と破産閉鎖の増加が増加し、需要が低下しており、需要が低下していることは、事業主の就業者の高周波の期間になりました。ここ数ヶ月のGAAの「特別な状況」ビジネスの協議量の大幅な増加は、ビジネス圧力拡散の傾向を間接的に確認しています。
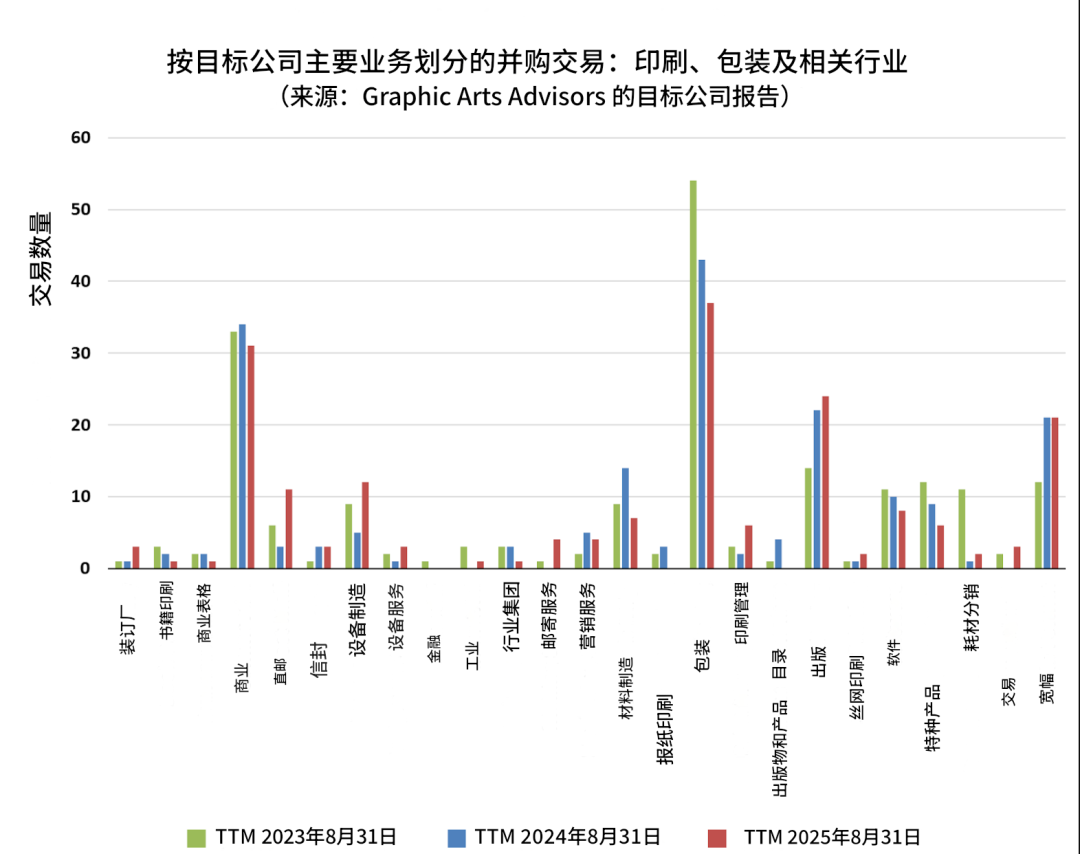
リズムレベルでは、1年以内に取引の発表の3 -のローリング観察が1月にピークに達し、8月に底をつけたことが示されています。年から現在まで、全体的な取引活動は安定したままです。取引量と流通に関しては、業界は過去12か月間に合計191の注目すべきM&A取引を記録しました。以前の統計サイクルと比較して、2022年の年間レビューのリリース以来、2022年の12.4%のハイポイントよりもわずかに増加しただけで、1.1%がわずかに増加しました。現在の絶対取引量は低レベルに近いです。
01
商業印刷:合併と買収の割合が増加しており、外部の新しい資本は慎重です
商業印刷の全体的なトランザクション量は安定していますが、構造が分解されると、圧力信号が強化されていることがわかります。合併と買収の割合は42%(2023年には31.3%、2024年には26.5%)に増加し、大幅に増加しています。合併ベースの買収は、通常、売り手の顧客を買い手の生産ラインに移転します。そこでは、買い手が貿易やその他の債務を想定せず、必要または理想的な機器を選択的に受け取ります。割合の増加は、多くの場合、過剰能力と財政的圧力の強化、および工場の統合事業を担当する買い手の減少、または長い-用語の損失を経験した売り手の減少を示します。
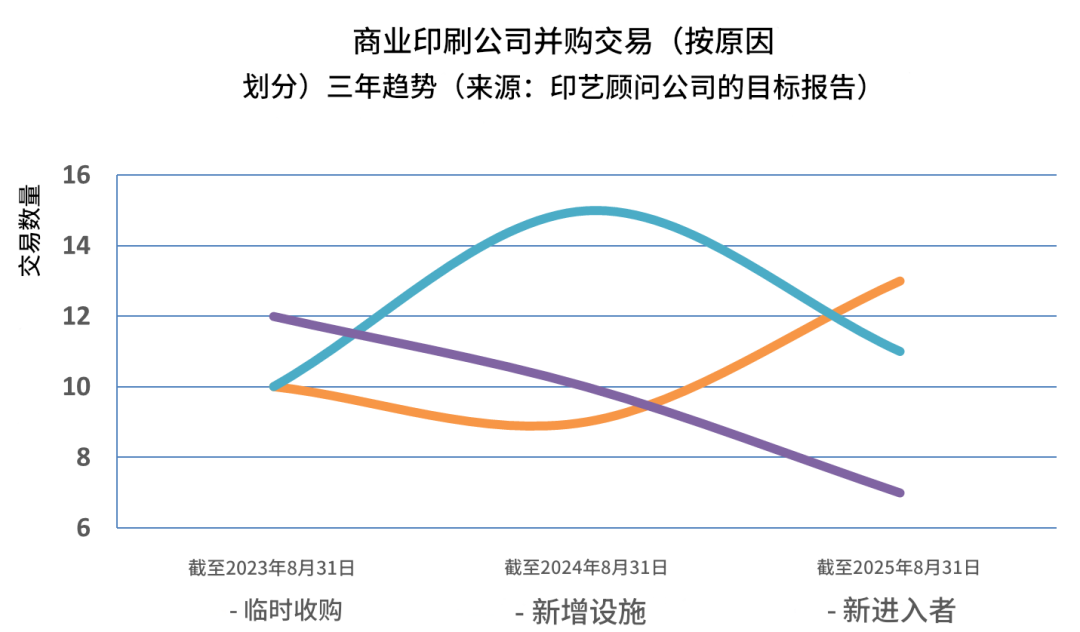
操業を維持するためのプラント全体の獲得が減少しました。過去1年間、商業印刷で合計18件の「買収後に元の工場運営を維持する」ケースがあり、そのうち11件はバイヤーが支店/生産ラインを追加し、7つが新規参入者によって完了しました。 7人の新規参入者のうち、6人が小規模なフランチャイズ店を買収し、7番目はコピーを運営する商用印刷企業を買収したことは注目に値します。最小の店頭を除外した後、商業印刷は新しい外部投資家を引き付けませんでした。
「地域の拡大」、「新しいサービス」、「プライベートエクイティ参加」などのさまざまな要因の中で、バイヤーの動機と業界の統合の観点から、新しいサービスは最も一般的に言及されたトランザクションの動機です。メールサービス会社は買収を通じて商業印刷に入ります(典型的な水平統合)。プロの雑誌出版社は、商業印刷会社を買収します。折りたたみ式の紙ボックスビジネスが新たになったため、商業印刷会社が買収されました。
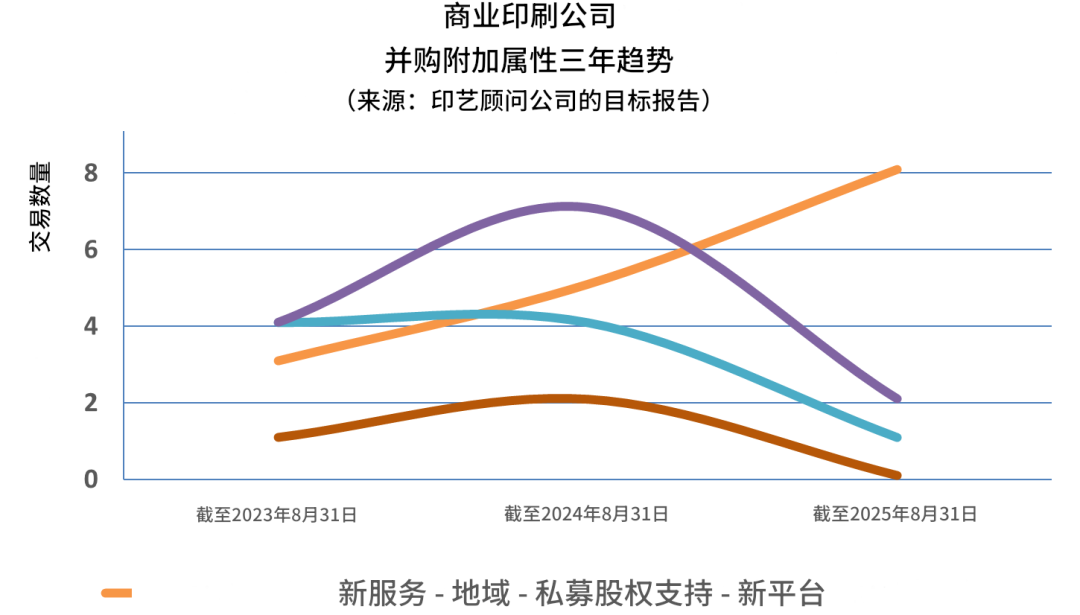
多くの住宅所有者は、2022年のパフォーマンスが「傑出している」ことを思い出し、一部の企業は2023年に強力なままでしたが、2023年から2024年に弱体化し、2025年はこれまでさらに「挑戦的」になっています。労働力不足に関する苦情は大幅に減少していますが、シミュレーションマシンの熟練したオペレーターを見つけることは依然として困難です。紙の供給に関連する問題は基本的に消滅し、初期段階での高い在庫は消化されています。価格設定電力は全体的に「バイヤーに戻ります」。商業印刷のプライベートエクイティの利益は大幅に冷却され、過去1年間に新しいプライベートエクイティサポートプラットフォームプロジェクトは発表されていません。 Covid-19の前に「Capital Cold Period」に戻っていませんが、注意はコンセンサスでした。
代表的な取引には、ドラモンド(フロリダ州ジャクソンビルに本社)がアトランタのタッカーカスベリー印刷会社を買収し、ニューロンドンのコミュニケーションを取得して、デュアルサイトレイアウトを通じて南東部地域での影響力を強化します。これは、地域統合戦略(国家統合ではなく)の典型的な例であり、運用上の買収と合併、買収を通じて、選択された都市部の着実に強化されます。
02
包装業界:それでも最も活発ですが、その人気は低下しています。タグ冷却、プライベートエクイティの安定した割合
包装市場は5年連続で最も活発なセグメントでしたが、過去2年間で公共取引の数は減少しました。ラベル印刷は安定したままですが、2021年の29のトランザクションと2022年の41のトランザクション(当時のプライベートエクイティによって駆動)と比較して、過去12か月でわずか16のトランザクションで大幅に冷却されています。段階的なパッケージングと折りたたみ式の紙の箱の購入量は、昨年と比較して減少しました。
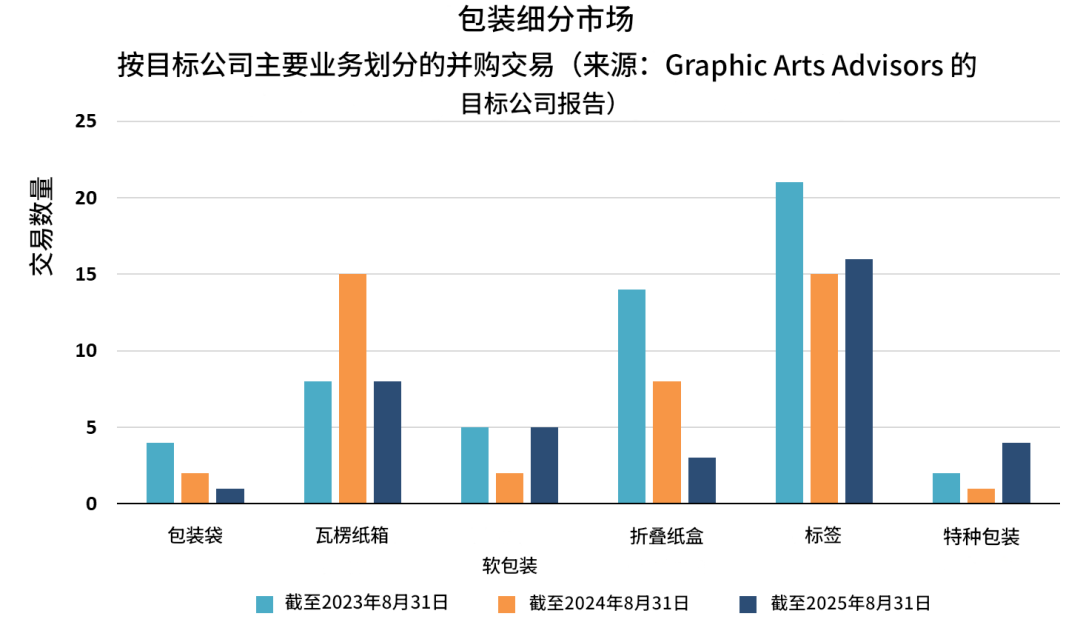
トランザクション構造と動機の観点から、過去12か月間に記録された37のパッケージングトランザクションのうち、合併スタイルの取得が1つだけでした(購入者のマイヤーズは、古い折り畳み式段ボール箱工場を近くの既存の工場に統合しました。ほとんどのバイヤーは、新しい生産能力/施設を追加し、地理的カバレッジを拡大することが買収の重要な要因であることを強調しています。プライベートエクイティは、前年から変更されずに51%を占める19の取引に参加しました。 7人の新規参入者が市場に参入し、そのうち3人が真新しいプラットフォームを構築しました。コアの駆動力としての地域拡大の重要性は、過去数年と比較して減少しています。
影響力の観点から、DESMAを獲得するために国際論文が行った一連の行動は、大きな影響を与えると考えられています。 Mengdi Desmaが到達した取引における国際論文の介入後、欧州委員会は、国際論文に5つの欧州工場をドイツPARMグループに販売するよう要求しました。その後、International Paperは、米国の18の工場の閉鎖を発表し、包装基板市場での世界的なポジショニングを再構築しました。過去1年間に開示された閉鎖のほとんどは、デスマシステム(段ボール、段ボール/カートン)に関連しています。
健康の観点から見ると、全体的なパッケージは、「より多くのトランザクションと閉鎖の減少」の負の相関を示しています。これは、継続的な統合の背景の下で、売り手環境が依然として健康であり、評価は比較的しっかりしていることを示しています。
03
大型形式および関連するデジタル製品:成熟した安定性、および体験的グラフィックの台頭
大規模な-スケール産業の差別化を描写するために、それらは小売ディスプレイ(主に商業展示品および展示機器)、大-スケールグラフィック(イベント、建築、体験グラフィックス)、フリートグラフィックス(トランスポートビークルボディ映画など)、大規模なサービス)、スケールボード(3つの大規模{3)に細分されます。
第一に、差別化は、「ファーストモーバーのアドバンテージ」から「オンライン直接販売機能、計画とインストール機能、および付加価値(ホーム/オフィスデコレーションキャンバス印刷など)-追加のアプリケーション」に移行しています。第二に、体験的なグラフィックスは、新興カテゴリとしての上昇を加速しています。高-高品質のグラフィック制作に基づいて、構造コンポーネント、オーディオ-視覚要素、および没入型ブランド/エンターテイメントエクスペリエンスを作成する多様な相互作用に覆われています。
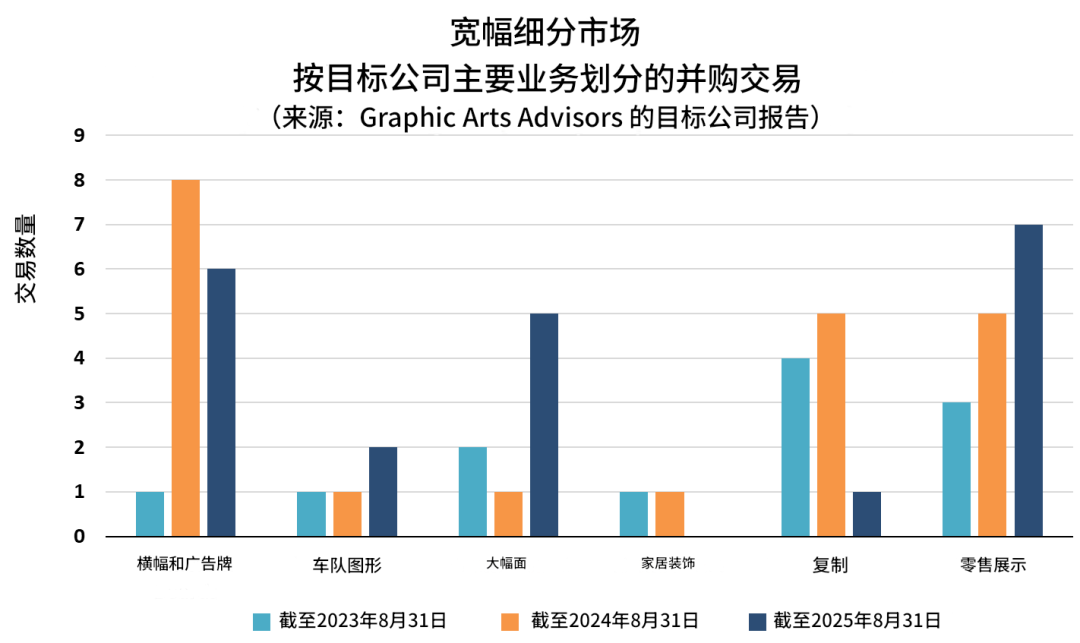
取引の傾向に関しては、過去12か月で合計21の公共取引が大規模にありましたが、これは昨年と同じです。プライベートエクイティはよりアクティブですが、新しいプラットフォームは出現していません。将来の取引活動は継続することが予想されます。差別化の欠如は、イベント/小売/建設/体験型トラックのリーダーが、高品質のビジネスモデルを持つ金融投資家によってより好まれます。
代表的な取引には、RiversideのWomelaの買収(2024/01)が含まれます。 WassermanはBlue Media(2024年3月、アリゾナに本社を置き、大規模な印刷、インストール、シーンベースのブランド構築を専門としています)。 MossのUK Rocket Graphics(2024/02)の買収は、「体験グラフィックス」に向かう傾向の最も代表的な現れです。モス(イリノイ州フランクリンに本社)は、緊張ファブリックグラフィックインスタレーションを専門としており、収益は1億ドルを超えています。継続的な合併と買収を通じて、地理的範囲とアプリケーションの境界を拡大しましたが、常に張力ファブリックのニッチに焦点を合わせてきました。
04
リスクと警告:破産と閉鎖の二重信号
破産申請の観点から見ると、数は適度に増加し、より小さくマイクロエンティティがあります。昨年登場した中程度の上昇傾向は今年も続いています。データを綿密に調べると、多くの中小企業が第7章(清算)破産を申請していることがわかります。一部の所有者は代替パスを認識していません。この業界では、破産コストや顧客の懸念(LSCコミュニケーションなど)に耐えるのに十分な規模の大規模な企業でない限り、破産手続を進めることは困難です。より実現可能で優先順位付けされたパスは、資産/顧客ポートフォリオを迅速に販売し、破産以外の閉鎖を実装することです。

コマーシャル印刷は、破産数で再び最初にランクされています。それらのうちの5つはダイレクトメールから来ています。しかし、今年の最も予想される破産は、間違いなくLandaデジタル印刷会社です。同社は世界中に50を超えるユニットを設置し、各ユニットの費用は約350万ドルであり、13億ドル以上の累積投資を消費した後、破産を申請しました。インストールされたユーザーの場合、買い手が引き継ぐための購入者を見つけ、継続的な供給が最優先事項であることを確認します。最新の発表は、販売取引が完了したことを示しています。
さらに、主に製紙産業の再編により、破産以外の閉鎖は2012年以来新しい高値に達しました。過去12か月で、61の非破産工場閉鎖があり、前年の41からの大幅な増加であり、2012年以来の最高でした(以前のピークは2014年8月31日に終了する12か月で57閉鎖でした)。
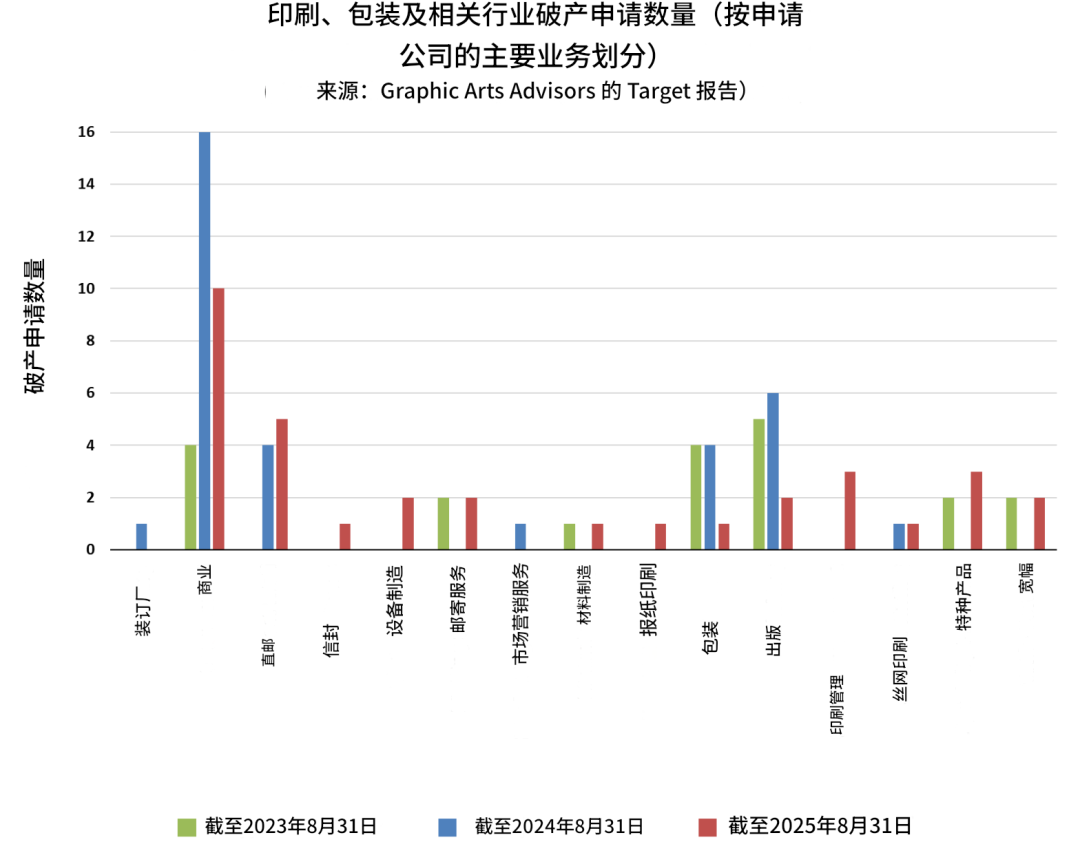
それを詳細に見ると、主に製紙産業の構造的再構築のために、全体的な状況は暗いことではありません。製紙工場の閉鎖により、関連するカートン工場のチェーン撤退、特にこの傾向が加速した国際的な製紙産業による米国の生産能力の合理化につながりました。新聞印刷と関連するロールオフセット印刷広告インサートの生産能力は縮小し続けています。商業的拘束力のある工場の閉鎖により、おそらく商業印刷に対する需要が低下したため、効率とコストの競争力を向上させるために拘束力を移動する大規模な顧客が多い閉鎖をもたらしました。関連する新聞印刷工場が地元のコミュニティ新聞の停止と同期して閉鎖されていることは驚くことではありません。
「新しい通常」では、統合が洗練され、最後に、「公開するのに最適な時期」と「買い手がトランザクションを完了したとき」という質問に答えます。歴史的なパターンは、夏の段階でトランザクションが減少する傾向があることを示しています。今年も例外ではありません。年の初めから全体的な安定性は安定していますが、1月のピーク後に3つの-月のローリングキャリバーが着実に減少し、7月と8月の年の低い地点に達しました。
パンデミック需要後のブームが終了し、政府の刺激の限界効果が衰退し、資金調達率が高く、価格の規律が戻ってきており、貿易政策の不確実性が存在しています。所有者の「新しい通常」への適応性は向上しましたが、楽観主義と注意が共存しています。現在の会話から来年まで外挿する場合:より多くの売り手が市場に参入する可能性があります。買い手は、より包括的で思慮深い合併と買収オプションを持っています。プロモーション/割引の可用性(条件の割引、計器のインセンティブなど)が増加し、取引の完了が促進される可能性があります。