


年間収益は1,076億AMCOで、4つの工場を閉鎖し、北米の飲料事業を分割する計画を立ち上げます!
8月14日の夕方、北京時間の夕方、マルチ基板ハードおよびソフトパッケージソリューションの大手グローバルプロバイダーであるAMCOは、2025年6月30日に終了した年度の財務パフォーマンスレポートをリリースしました。ベリーインターナショナルの関連ビジネスの統合の成功により、同社は2025年の2年ぶりの利益の2回の距離増加で幅広いパフォーマンス成長を達成したことを示しています。
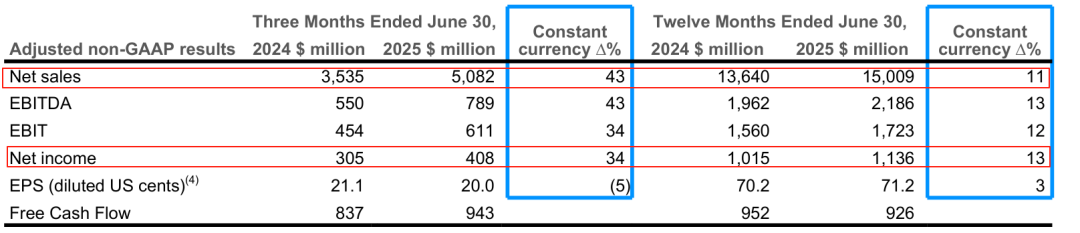
純売上高:報告基準によると、15億9000万米ドル(約1,00076億元)に達し、前年比で10%増加しました。為替レートの変動の悪影響が除外され、固定為替レートで計算された場合、前年比の成長は11%になります。これには、買収によって生成される約15億ドルの売上が含まれており、資産の売却要因が控除された場合、買収によって寄与される売上成長は約10%です。前年比の残りの成長は、主に、原材料コストの上昇の移動により約1%のプラスの影響によるものです。
販売量と価格:年間販売量は前年比で約1%増加しました。ただし、価格と製品のミックスは、主に年の前半の高価値ヘルスケアカテゴリの売り上げが減少したため、パフォーマンスに約1%のマイナスの影響を与えました。
利益パフォーマンス:調整済みのEBITは17億3,300万ドルで、前年比で12%増加しています。その中で、買収は約1億9,500万ドル(売却を除く)で約13%増加しました。これは約13%増加しています。価格と製品の混合の悪影響にもかかわらず、強力な費用対効果と売上高の増加は、この否定的な要因を部分的に相殺しました。純利益は11億3,600万米ドル(約82億元)であり、前年比で一定の為替レートで計算された13%の増加でした。
さまざまなビジネス部門のパフォーマンス
01グローバルフレキシブルパッケージソリューション部門
この部門には、AMCOの既存の柔軟なパッケージングビジネスと、新しく買収されたBerry International Flexible Packaging Businessが含まれます。
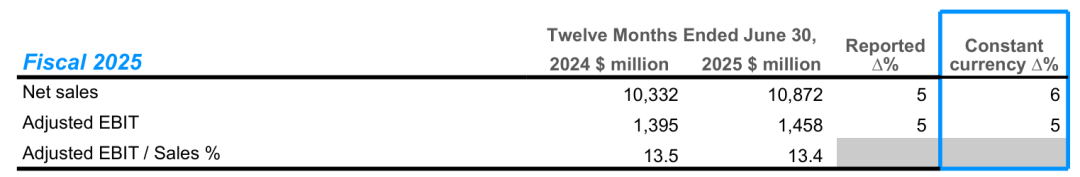
純売上高:10.872億米ドル(約780億元)、報告基準によると前年比5%増加しています。固定為替レートで計算された前年比の成長率は6%で、買収は約4億1,000万ドルの売り上げ(資産の売却を除く)で、約4%増加しました。
その他の変化:残りの成長は、主にすべての主要地域での原材料コストの上昇(約1%のプラスの影響)の移動(約1%のプラスの影響)によるものです(約2%のプラスの影響)。ただし、年の前半のヘルスケアカテゴリの売上が減少したため、価格と製品の組み合わせは約1%のマイナスの影響を及ぼしています。
利益パフォーマンス:調整済みEBITは14億5,800万ドルで、前年比は固定為替レートで5%増加しました。その中で、買収は約5,000万ドル(資産の売却を除く)を寄付し、約3%増加しました。利益の増加は、主に販売量の増加と強力なコスト管理によるものであり、価格と製品の混合の悪影響を部分的に相殺します。
02グローバルハードパッケージソリューション部門
この部門には、AMCOの既存のハードパッケージビジネスと、新しく買収された国際および北米の消費者パッケージビジネスのベリーインターナショナルが含まれます。
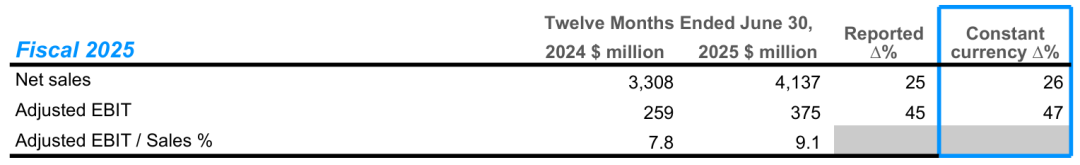
純売上高:41億3,700万米ドル(約296億元)、報告基準によると前年比25%増加しています。固定為替レートで計算された前年比での成長率は26%で、買収は約10億ドルの売り上げ(資産の売却を除く)で、約31%増加しました。
その他の変更:残りの違いは、主に原材料コストの減少、販売量の2%の減少、および価格と製品の混合に対する約2%のマイナスの影響によって引き起こされます。
利益パフォーマンス:調整済みEBITは3億7,500万ドルで、前年比では、固定為替レートで約47%増加しています。その中で、この買収は約1億5,000万ドル(資産の売却を除く)を寄付し、約57%増加しました。利益の前年比の違いは、主に、年後半の北米飲料事業の売上の減少とコストの上昇の影響を反映しています。
幹部と将来の見通しの解釈
木曜日の収益電話会議中、AMCOの幹部は、6月30日現在のパフォーマンスの詳細な概要と、ベリーインターナショナルとの統合の最新の開発を提供しました。この四半期は、元のAMCOとオリジナルのベリービジネスの合計販売は、前年比で1.7%減少し、以前は予想されるフラットレベルよりも低くなりました。その中で、ハードパッケージは約2%減少し、ソフトパッケージは約1.5%減少しました。同社は、この弱点は北米の飲料事業における運用上の課題に起因し、スナック、キャンディー、その他のカテゴリへの消費者支出を削減したと考えています。
CEOのPeter Konetsniは、同社のリーダーシップチームが完全に整っており、統合が大きな利益をもたらしたと述べました。 AMCOは、オリジナルのベリーが供給したコーヒーカプセルのキャップを提供するなど、完全なパッケージングソリューションを提供できるようになりました。
同社は、200億ドル相当の「高成長率、高い利益」分野に焦点を当て、ヘルスケア、美容とウェルネス、ペットフード、フードサービス、液体、タンパク質パッケージなど、コアビジネスポートフォリオの50%を占めています。一方、同社は北米の飲料事業を分割する予定です。特別なコンテナビジネスを統合します。ラテンアメリカのハードパッケージとソフトパッケージングビジネスをマージする
15億ドルの北米の飲料事業は、今年四半期の複数の高収穫工場で運用上の問題に遭遇し、その結果、送料と人件費が増加しました。 Konetsniは、「顧客がサービスの問題に直面しているため、「このビジネスのパフォーマンスに満足していない」と率直に述べました。同社は新しい管理チームを任命し、容量調整によりパフォーマンスを改善します。
4月に買収が完了して以来、同社は約200人の従業員を解雇し、1つの工場を閉鎖し、4つの追加工場の閉鎖計画を開始しました。同時に、同社は相関が低く、総売上が約10億ドルの企業を閉じ込めており、これは将来の資産の売却、再編、または合弁事業を通じて最適化される可能性があります。
最高財務責任者のマイケル・カサマントは、マクロ経済環境と関税の不確実性を考えると、同社は2026年度は販売がほとんど変わらないと予想していると述べた。財務目標には、フリーキャッシュフローを18〜19億ドルに倍増することが含まれます。 1株当たりの調整された利益は12%〜17%増加しました。資本支出は約8億5,000 万〜9億米ドルです。相乗効果を統合する目標は、2026会計年度に2億6,000万ドル、3年目に6億5,000万ドルを達成することです。
全体として、2025会計年度のAMCOのパフォーマンスレポートは、成功した戦略的獲得が会社の跳躍開発のコアエンジンになる方法を明確に示しています。
買収は成長の絶対的な主人公です。販売と利益の両方で、ベリーインターナショナルの事業の買収は、特に驚くべき47%の利益成長がほぼ完全に合併と獲得によって推進されているハードパッケージング部門で、増分成長の大部分に貢献しています。これは、外向きの成長を通じて市場シェアとビジネススケールを急速に拡大するというANMCOの戦略の最初の成功を強調しています。
内部成長は課題に直面しています:買収の影響から売却した後、会社の内部成長の勢いはわずかに平坦化されました。約1%の全体的な売上成長は中程度の市場需要を示していますが、価値の高い医療カテゴリの売上の減少は、製品ポートフォリオと収益性にある程度の圧力をかけています。これは、合併と買収の利点を享受している間、同社は依然としてそのコアビジネスの有機的成長の活力に集中する必要があることを示しています。
将来の統合とコラボレーションへの焦点:財務報告とCEOの声明の両方が、将来の成長物語の「相乗効果」に焦点を当てています。 2026会計年度の12%-17%の1株当たり利益の成長は、統合の成功、コスト削減、およびクロスセラーに対する信頼に基づいています。来年の鍵は、AMCOがこの予想される青写真を有形の財務データに効率的に変換できるかどうかです。
全体として、AMCOの2025会計年度レポートは、合併と買収を成功させて飛躍的な発展を達成するための青写真を概説しています。会社の将来の課題と機会は、新しいビジネスを効率的に統合し、協力的な可能性を完全に解き放ち、200億ドル相当のコア製品ポートフォリオを継続的に最適化して、絶えず変化する市場で主要な地位を維持する方法について共存します。