

カナダの557億ドル規模のパッケージング市場の変化:プラスチックが砦を守り、フレキシブルパッケージングが突破口を開く、ガラスは減少し続ける
2025 年までに、カナダのパッケージング市場は 557 億個に達すると予想されており、硬質プラスチックが 36.8% のシェアでトップの座を堅持しています。軟包装分野は、年間平均成長率 1.6% で今後 5 年間をリードすると予想されています。消費者の環境意識の高まりと EPR 規制の導入により、リサイクル可能、軽量、循環経済ソリューションがこの数十億台の市場を再定義しています。-
1. 市場概要: 557 億台-主導しているのは誰ですか?
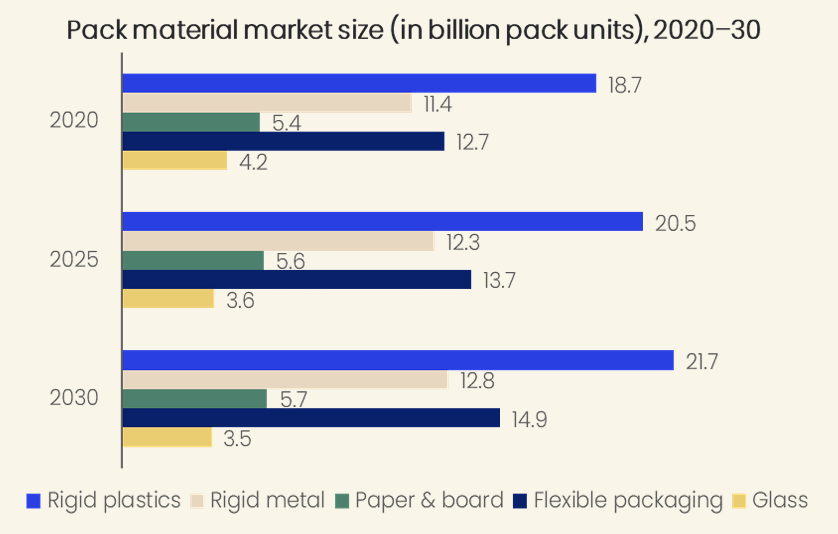
2025年までに、カナダの包装材トップ5の順位が決定される予定だ。硬質プラスチック(205億個)、軟包装(137億個)、硬質金属(123億個)、紙とボール紙(56億個)で、ガラス(36億個)が最下位となる。市場全体は 2030 年までに 587 億台に達し、年平均成長率は 1.1% になると予想されています。
ここで興味深い現象が現れます。硬質プラスチックは最大の体積を持っていますが、最も急速に成長するわけではありません。フレキシブルパッケージングは真の成長の推進者であり、2025 年から 2030 年まで 1.6% の CAGR を維持します。対照的に、ガラスは 2020 年から 2025 年の間に -2.7% の率で収縮しました。 2025 年から 2030 年にかけて減少は -0.5% に緩やかになりますが、減少傾向は明らかです。
📊 「2020-5 つの主要素材別カナダ包装市場の 2030 年の進化」 - 上昇している企業と下落している企業を明確に示すグラフ。
2. 食品業界は完全に「包装マネー-食い物」です
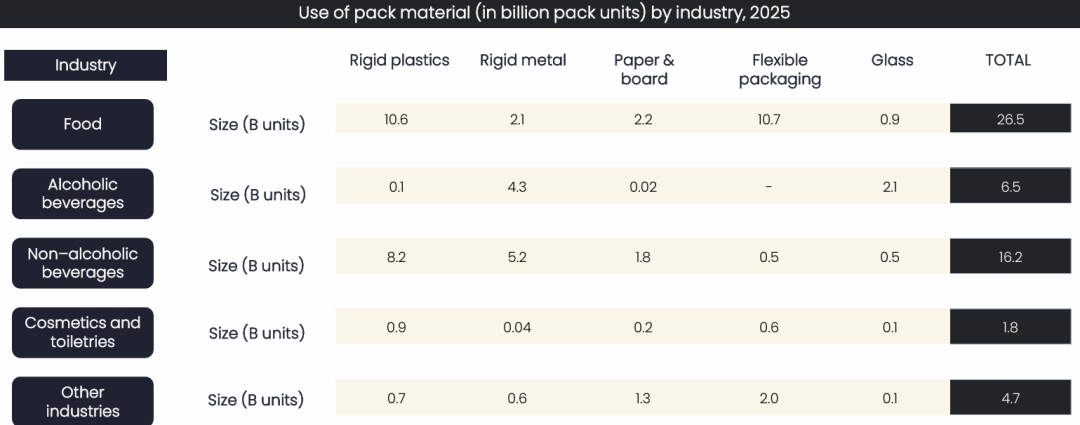
47.6% - これは、2025 年のカナダの包装総消費量に占める食品業界のシェアで、265 億個に相当します。 2 位は非アルコール飲料 (162 億) で、これに僅差でつき、これらを合わせると市場全体の 4 分の 3 を消費しています。-
食品業界の食欲はどれくらいあるのでしょうか?これだけでも、硬質プラスチックが 106 億個 (この材料の 51.9%)、軟包装材が 107 億個 (77.6%) 消費されています。 HelloFresh や GoodFood などのカナダ国内のミールキット会社の台頭により、段ボールの需要が引き続き増加しています。{5}
📊 「2025 年カナダの産業別包装材料使用の構造」- 食品および飲料業界の優位性を視覚的に示しています。
3. 消費者が本当に望んでいることは何ですか?
GlobalData の Q1 2026 消費者アンケートでは、明確な答えが得られています。
カナダの消費者の 81% は「便利さ」を必須またはプラスであると考えています。-
71% が「リサイクル可能」が重要だと考えている
71% が「持続可能/環境に優しい」属性を重視
42% は、パッケージにスマートフォン接続機能 (スキャンして製品情報を表示するなど) を備えていることを望んでいます。
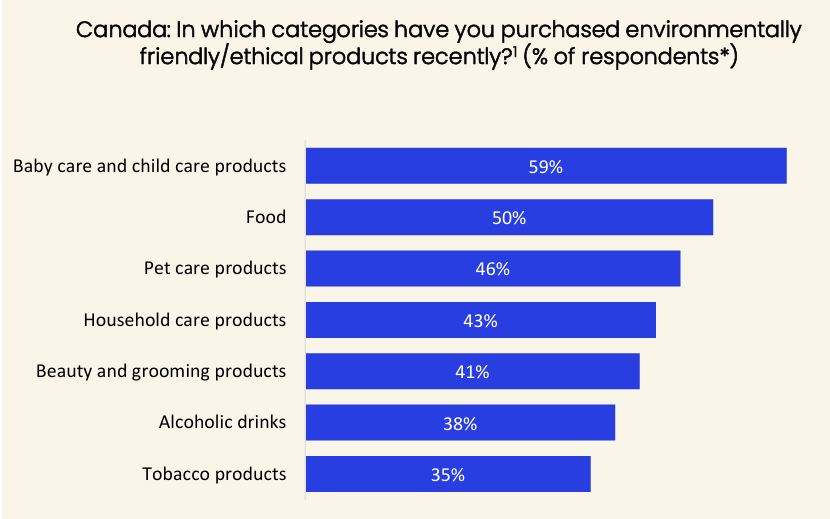
さらに注目すべきことは、消費者の 59% が環境に優しいベビー用品を最近購入したことがあり、50% が環境に優しい食品を購入したことがあるということです。-これは、ブランドのサステナビリティへの取り組みが、マーケティングのスローガンから、購入決定における具体的な要素に移りつつあることを意味します。
📊 「カナダの消費者の環境に優しい製品の購入分布-」- ベビー用品と食品が常にリストの上位にあります。
IV.五大素材の運命
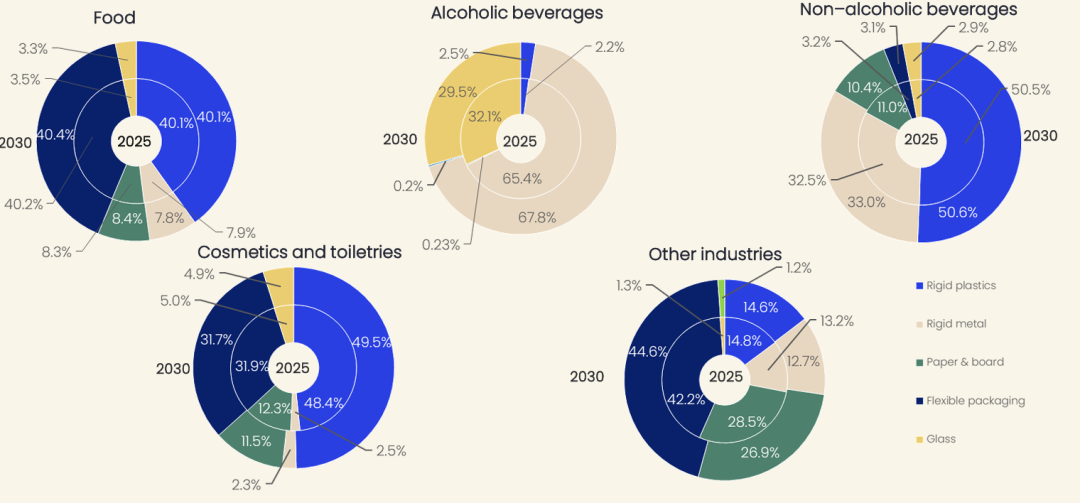
硬質プラスチック: 食品およびノンアルコール飲料メーカーにとって依然としてトップの選択肢であり、ボトルが絶対的な主力です。{0}ただし、スキンケアや植物性肉などの新興セグメントが最も急速な成長に貢献します(スキンケアの CAGR 5.4%)。-
超硬金属: アルミニウム缶は引き続き飲料分野を支配しており、ノンアルコール飲料が将来の成長の 48.8% を占めています。{0}}しかし、食品業界が安価なプラスチック代替品への移行を始めたため、成長率は1.5%から0.9%に鈍化した。
紙とボール紙: 成長は横ばい(CAGR 0.5%)ですが、家庭用クリーニング部門が際立っています。-のボール紙の使用量は、タバコ包装のシェアが5.5パーセントポイント減少したことにより、5.6パーセントポイント増加すると予想されています。
フレキシブル パッケージング: 最も急速に成長している分野。-ベイクドシリアル、塩味のスナック、菓子類は食品に大きく貢献しています。スキンケアとメイクアップは化粧品分野で急速に成長しています。家庭用洗剤は CAGR 3.9% でダークホースになると予想されます。
ガラス:アルコール飲料の使用量は 1 億 7,700 万単位減少します。高コスト、非効率な物流、消費者のアルミ缶への移行という三重の課題があり、成長を困難にしています。ただし、化粧品は明るい分野であり、CAGR は 2.3% と予想されます。
📊 「2025-2030 年の業界-マテリアル ミックス チャート」- 一目で高成長の機会を素早く特定します。
V. 規制と資本がゲームを再形成する
2025年4月、アルバータ州はEPR(拡大生産者責任)の第1段階を正式に導入し、リサイクル費用を自治体と納税者から生産者に移管した。 2026 年 1 月から、オンタリオ州のブルー ボックス プログラムは生産者責任に完全に移行します -。つまり、カナダで製品を販売するすべての消費財ブランドは、パッケージの「アフターライフ」に対して費用を支払わなければなりません。-
資本の動きは次のことも伝えています。
BASF とサスタン テクノロジーズ
再生プラスチック原料を確保するために、長期熱分解油調達契約を締結しました。{{0}
アクシウムパッケージング
オンタリオ州に新しいプラスチックリサイクル工場を建設し、北米の食品、医薬品、医療の顧客にサービスを提供
マルチバック カナダ
MAP (調整雰囲気包装) をサポートする TX 620/T 205 トレイ シール機-を発売
循環経済はもはや単なるスローガンではありません。それは具体的な産業レイアウトです。
カナダの包装産業は「材料の地位の再編」を経験している。硬質プラスチックが基本市場を維持し、軟包装が新たな成長を獲得し、ガラスは着実に減少している。規制強化、消費者の覚醒、ブランドへの取り組みが絡み合っています - 持続可能なソリューションを主導する者が、今後 5 年間の入場券を確保することになります。
💡 3 つの重要な洞察
洞察 1: 成長の配当は「主要カテゴリー」ではなく「ニッチなシナリオ」にある
市場全体の CAGR は 1.1% と控えめに見えますが、スキンケアの硬質プラスチック (5.4%)、植物性肉の軟包装 (6%)、家庭用洗剤の軟包装 (3.9%) などのニッチ分野は、セグメント化されたトラックに本当のチャンスがあることを示しています。{2}}
洞察 2: EPR 規制はコスト構造を再構築し、中小規模のブランドに圧力をかける
生産者がパッケージのリサイクル費用を支払わなければならない場合、リサイクルが難しい複合材料を使用しているブランドは隠れたコストの増加に直面することになりますが、すでに単一材料を使用しており、リサイクル可能な設計を行っているブランドは相対的な優位性を得ることができます。-
洞察 3: ガラスの減少は傾向ではあるが、完全に絶滅するわけではない
アルコール飲料のガラス缶からアルミ缶への切り替えは避けられなくなっていますが、化粧品の場合、ガラス缶は依然として 2.3% の成長を維持できます - 「高級感」と「不活性な安全性」は、特定のシナリオでは依然としてかけがえのないものです。