

エスティ ローダー、香水大手の買収に400億ドルを調達予定
4月21日、エスティ ローダーはプイグ氏の買収に向けて約50億ユーロ(約403億元)の資金調達を開始した。ブルームバーグとスペインのエクスパンシオンによると、エスティ・ローダーはこのシンジケートローンの主導者としてJPモルガンを雇用し、現金と株式を組み合わせてスペインのビューティー&フレグランスグループのプイグに買収提案を行う計画だという。
合意が成立すれば、創業家一族が経営する美容大手2社が合併することになり、市場では新会社の時価総額が500億ユーロ(約4030億元)を超えると予想されている。
この交渉の兆候は早い段階からあった。 3月23日、両当事者は合併の可能性について協議中であることを公的に認めた。 4月初旬、エスティ ローダーを率いるローダー家とプイグ家はニューヨークで会合し、株式交換比率やガバナンス構造などの重要な条件について実質的な議論を行った。スペインのエル・コンフィデンシャル紙によると、合併が完了すればプイグ家は統合後の会社株式の19─20%を保有し、単独最大株主となる見通し。
ジェフリーのアナリストらは、エスティ ローダーが30%のプレミアムを付けてプイグの完全買収を開始した場合、取引総額は最大130億ユーロ(約1,048億元)に達する可能性があると推定している。合併新会社の年間売上高は170億ユーロ(約1,370億人民元)を超え、市場価値は270億~340億ユーロ(約2,176億~2,740億人民元)となる見込みです。市場の反応は明らかに分かれています。プイグの株価は資金調達のニュースが発表された後、5%以上上昇し、年初からの約25%の上昇を続けました。一方、エスティ ローダーの株価は、エスティ ローダーの資金調達能力と統合の見通しに対する投資家の懸念を反映して、3月末以来約15%下落した。
まずは2社の最新の有価証券報告書の数字を見てみましょう。
エスティ ローダーの 2025 年 12 月 31 日終了年度の 2026 会計年度第 2 四半期報告書によると、同社の純売上高は前年比約 2% 減の 40 億 1000 万ドル (約 289 億人民元) でした。-{6}}しかし、香水事業はトレンドに反して 9% 成長し、全事業部門の中で唯一プラス成長を維持し、最も目覚ましい成長率を示したセグメントとなりました。
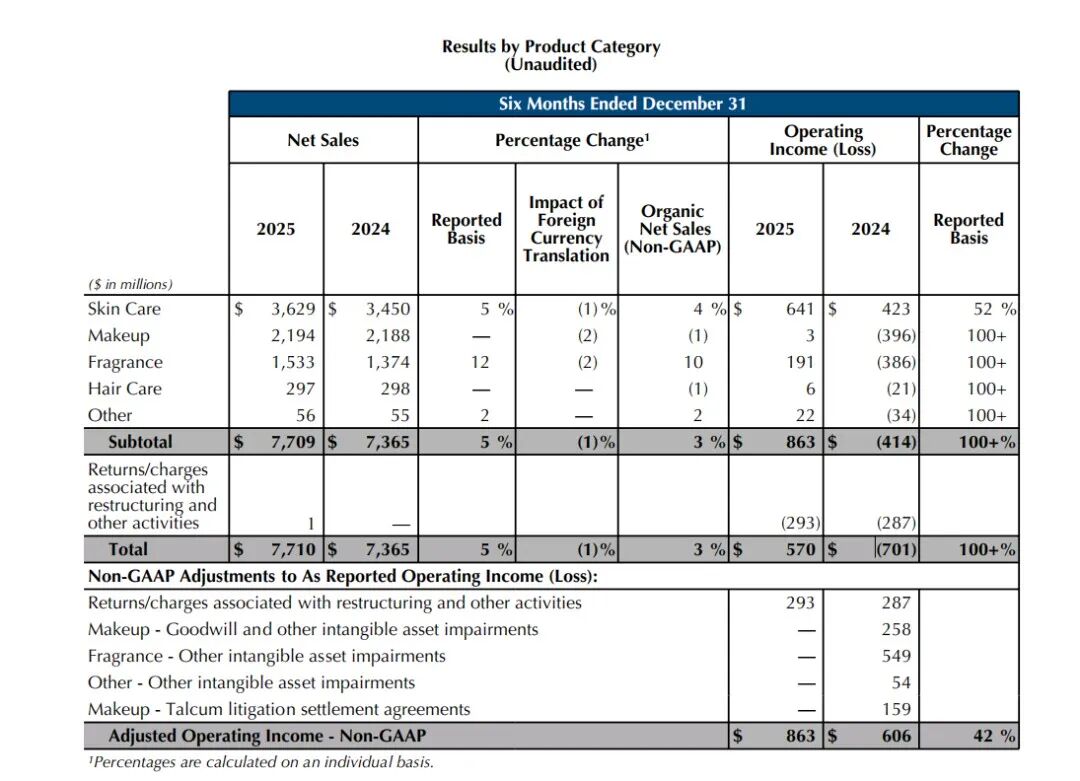
▍エスティ ローダーの2026年度第2四半期財務報告書より抜粋
Puig の 2025 会計年度報告書によると、純売上高は 50 億 4,200 万ユーロ (約 406 億人民元) に達し、前年比 5.3% 増加しました。--純利益は 6 億 1,700 万ユーロ(約 49 億 7,000 万人民元)に達し、前年比 13.7% 増加しました。--。このうち、香水およびファッション事業は売上の約 72% を占め、3.8% の売上成長を維持しました。
メイクアップ事業は10.7%、スキンケア事業は7.3%それぞれ成長した。ラバンヌやキャロライナ ヘレラを含むプイグの 3 つの香水ブランドは、世界の香水製品トップ 10 にランクインしています。また、エスティ ローダーはジョー マローンやトム フォード ビューティなどの高級香水ブランドを所有しています。{3}香水分野における両社の事業は大きく重複している。
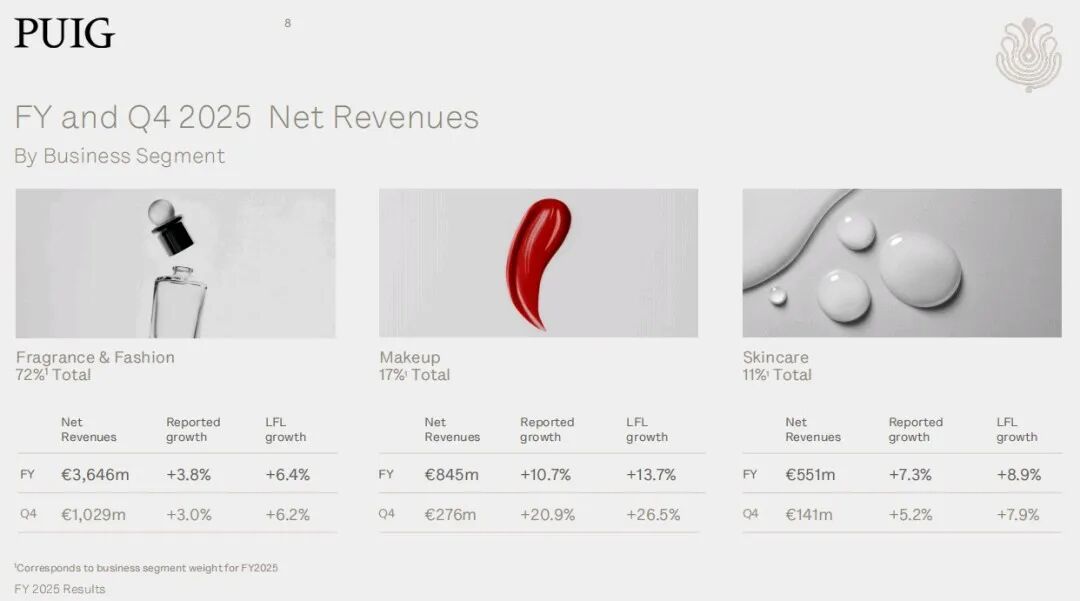
▍PUIGグループ財務報告書より抜粋
統合されれば香水事業の総規模は56億ユーロ(約451億人民元)を超え、ロレアルの高級化粧品部門の香水ポートフォリオに挑戦できるラインナップが形成されることになる。-
しかし、エスティ ローダーの動機は、売上を伸ばすために 2 つの香水部門を統合することだけではありません。より深い理由は、地域構造の補完性にあります。
PUIG の最大の市場はヨーロッパ、中東、アフリカであり、売上高の 55% を占めています。 PUIG は、フランス、スペイン、英国などの市場で強力な小売チャネルと消費者認知度を持っています。エスティ ローダーは近年、中国の旅行小売チャネルに大きく依存している。海南省での免税売上高の減少と、中国国内の美容ブランドとの競争の激化により、アジア太平洋地域におけるエスティ ローダーの成長は著しく鈍化しています。- 2025年度のエスティ ローダーの純売上高は約143億ドル(約1,031億人民元)で、3年連続の減少となった。
PUIG を買収することは、ヨーロッパでの強固な基盤を一度に獲得することに相当し、これにより中国市場への過度の依存を減らし、収益構造を最適化できます。{0}同時に、ラテンアメリカ市場におけるPUIGの強い存在感は、エスティ ローダーが長年にわたって突破に苦労してきた地域でもある。ブラジルやメキシコなどの新興市場における化粧品消費の伸びは、ヨーロッパや米国の成熟市場における化粧品消費の伸びをはるかに上回っています。
プイグ家の観点からすると、この合併合意を受け入れることにはビジネス上の合理性もあります。
プイグ氏は2024年5月に発行価格24.50ユーロでマドリード証券取引所に上場した。資金調達のニュースが発表された2026年4月21日までに、同社の株価は約18.64ユーロまで下落した。上場からほぼ2年が経つが、プイグの株式流動性は常に限られており、機関投資家はその家族による絶対的な支配構造に一定の懸念を抱いている。
エスティ ローダーと合併し、米国の 2 か所に上場することで、プイグ家は、超議決権構造を通じて合併会社の実際の支配権を保持し続けながら、保有株をより流動性の高い資産に転換することができます。
現在交渉中のガバナンス構造では、プイグ家が株式の約20%を保有し、クラスA超議決権株式を通じて議決権の93%を保持することになる。ローダー家はクラスB超議決権株式を通じて議決権の82%を保有することになる。これは、2つの創業家が合併後の会社を引き続き支配し続ける一方、一般投資家は経済的利益のみを保有でき、重要な決定には影響力を持たないことを意味する。
▍Puig 会長兼 CEO、Marc Puig
この取引に対する市場の懸念も無視できない。
統合リスクが最初のハードルです。エスティ ローダーは、2019 年に韓国のスキンケア ブランドであるドクター ジャルトの残りの株式を取得し、2021 年にザ オーディナリーの親会社であるデシエムの経営権を取得するなど、過去 10 年にわたって複数の中小規模のブランド買収を完了してきました。しかし、同社は巨大企業と同等規模の合併を実現したことはありません。--
両社は合わせて 30 以上のブランドを所有しており、両社のブランド ポートフォリオにはかなりの重複があります。たとえば、高級香水セグメントでは、プイグ氏はバイレードを所有していますが、エスティ ローダー氏はジョー マローンやル ラボなどのブランドを管理しており、このカテゴリ内で直接競合しています。-化粧品部門では、プイグ-が経営していたシャーロット ティルベリーも、事業運営においてエスティ ローダーの MAC と重なっています。
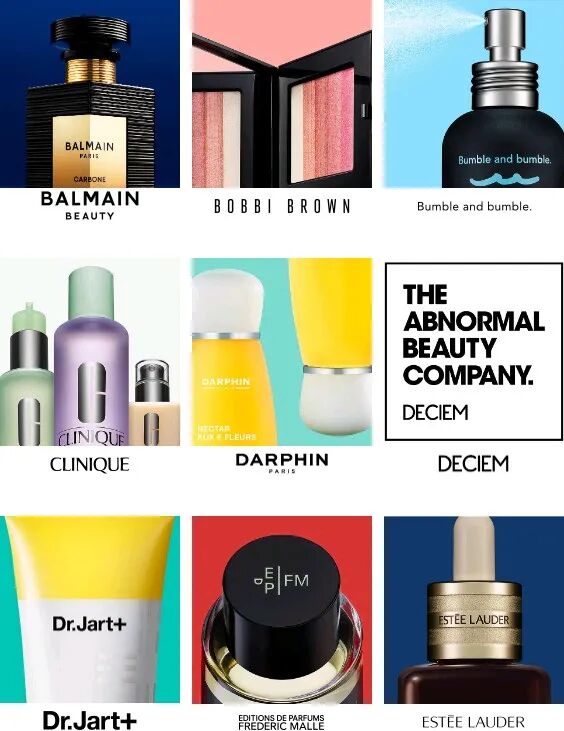
▍エスティ ローダー グループの特定のブランド
ブランドの重複にどう対処するか、デュアルファミリーのスーパー投票構造を統合する方法、ヨーロッパと米国で独占禁止法審査に合格する方法はすべて、実践的な課題です。{0}
ドイツ銀行のアナリストらは報告書の中で、エスティ ローダー自身の事業はいまだ調整期間にある一方で、このような構造的に複雑な取引は新たな統合リスクをもたらすと指摘した。エスティ ローダーの粗利益率は 2026 年度第 2 四半期に改善しましたが、営業利益率は依然としてパンデミック前の水準を下回っています。-同社は人員削減や非効率な店舗の閉鎖を含むリストラ計画を進めている。内部変革が完了する前に大規模な外部合併を開始することは、経営陣の実行能力が大きく試されることになります。
注意が必要なもう 1 つの詳細は、独占禁止法の審査です。エスティ ローダーとプイグの合併後、両社は世界の高級香水市場でかなりのシェアを握ることになります。欧州委員会と米国連邦取引委員会はいずれも、当事者に対し、一部の重複するブランドを売却したり、特定の市場で行動を約束したりするよう要求する可能性があります。急速に成長している化粧品ブランドであるシャーロット・ティルベリーは、規制当局が競争上の懸念の原因とみなした場合、売却を求められる可能性がある。
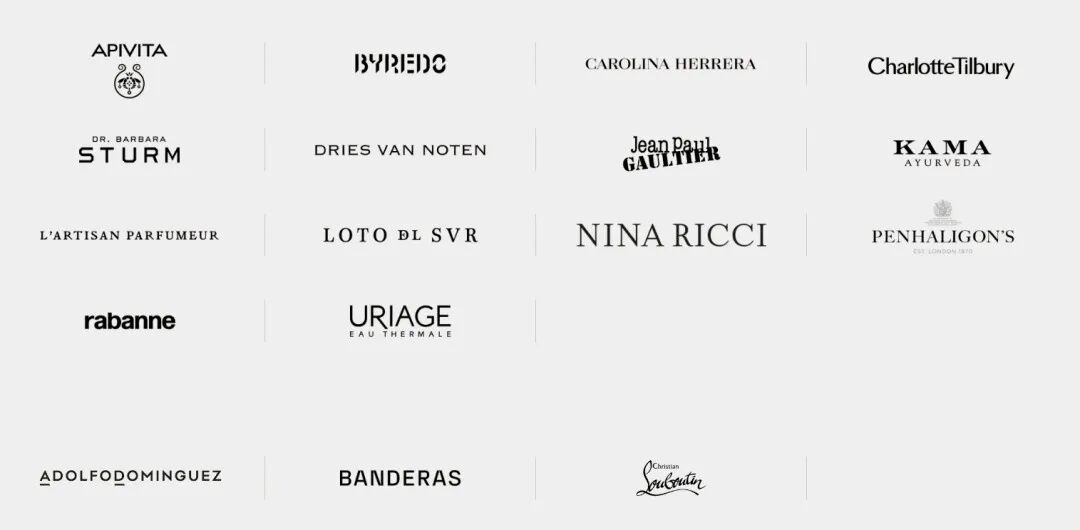
▍Puig ブランドマトリックス
これは取引の評価と統合の有効性に直接影響します。さらに、両社の中国市場における香水事業にもかなりの重複がある。中国国家市場規制総局がこの取引に対して独占禁止法審査を実施するかどうかは現時点では不明である。中国が世界第 2 位の美容市場であることを考慮すると、世界の大手美容企業が関与する合併は中国の規制当局の監視を回避できる可能性は低いです。-
最後に、最も基本的な質問に戻ります。この取引は本当に価値があるのでしょうか?
戦略的論理の観点から見ると、エスティ ローダーの選択は合理的です。内部効率の改善に頼って徐々に成長を回復するには、3 ~ 5 年かかる可能性があります。一方、美容業界の競争環境は急速に変化しており、2025 年にはロレアルがリードを拡大し続け、LVMH 傘下のセフォラとディオール香水もハイエンド市場シェアを争っています。{3}}エスティ ローダーが行動を起こさなければ、最も成長の可能性が高い香水分野でさらに後退する可能性がある。 Puig を買収することで、香水カテゴリー、ヨーロッパのチャネル、ラテンアメリカでの存在感という 3 つの主要な弱点を同時に効果的に解決できます。これらは、短期的に内部成長を通じて達成するのは困難です。
しかし、資本市場は動機を決して考慮せず、結果のみを考慮します。 50億ユーロ(約403億元)の資金調達は頭金にすぎない。シンジケートローンの金利コスト、株式交換による希薄化効果、潜在的なブランド対立、統合時の文化摩擦などが、この取引の最終的な成否を決める重要な変数となる。 4月21日の時点で両当事者はまだ正式な合意に署名しておらず、すべての条件はまだ交渉中であり、合意は依然として不透明である。